

América Latina suele describirse como una región de materias primas, aunque esta afirmación puede verse, en algunos casos, como un elemento que la situaría por detrás de otras regiones más desarrolladas del mundo. Sin embargo, los cambios en las tendencias geopolíticas, tecnológicas y económicas globales están convirtiendo esta característica en una ventaja estratégica que ya está atrayendo nuevos flujos de inversión a la región y que puede potenciar la economía de ciertos países
Existen cuatro commodities que conviene tener en cuenta en este contexto: el petróleo y su potencial para convertirse en una alternativa frente a Medio Oriente; la soya, con un papel fundamental en las tensiones comerciales entre China y Estados Unidos; y el cobre y el litio, como elementos fundamentales en los cambios tecnológicos actuales. En esta columna se revisará cuál es el estado de los precios de cada uno de ellos y qué países están involucrados en su producción.
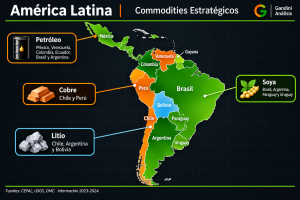 Elaboración apoyada en IA con datos propios.
Soya
Según el Departamento de Agricultura de Estados Unidos (USDA), en la campaña 2025/26 el mundo produjo cerca de 428 millones de toneladas de soya. Brasil aportó 180 millones, el 42 % del total, y Argentina, unos 48,5 millones, otro 11 %. Entre los dos superan la mitad de la oferta mundial, lo que pone de manifiesto la ventaja estratégica de la región en este mercado. También vale la pena mencionar que, históricamente, Estados Unidos ha sido otro jugador relevante, con 116 millones de toneladas, equivalentes al 27 %, y ocupa el segundo lugar en la producción mundial.
Brasil no solo es el mayor productor, sino que sigue creciendo. La cosecha 2025/26 fue récord y el USDA proyecta alrededor de 186 millones de toneladas para 2026/27. Los factores que explican su liderazgo son una agresiva expansión del área sembrada, especialmente en Mato Grosso, Goiás, Paraná y Rio Grande do Sul, con productores altamente tecnificados, así como la expansión de corredores logísticos hacia puertos del norte y del Atlántico. Además, China es el principal destino de sus exportaciones de soya en grano. Un cambio estructural importante es que Brasil ya no es solamente un exportador de materia prima, sino que está aumentando su capacidad de procesamiento, impulsado por la demanda de harina y aceite y por el uso de aceite de soya en biodiésel.
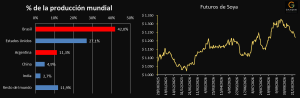 Gráfico 1. Elaboración propia. Datos Bloomberg y USDA
Más del 75 % de la producción mundial se destina a la elaboración de harina de soya, que es la principal fuente de proteína vegetal para el alimento balanceado del ganado vacuno y porcino, las aves de corral y la industria lechera. Mientras tanto, el 7 % se utiliza para consumo humano en diferentes productos alimenticios.
Buena parte de ese grano viaja a China, que es el mayor importador mundial, con cerca del 60 % del total de la producción. Esto convierte a la soya producida en la región en una apuesta sobre la demanda asiática de proteína animal, que puede aprovechar estratégicamente los aumentos de las tensiones en las relaciones comerciales entre Pekín y Washington. Brasil suele ser el primero en beneficiarse.
Aunque Argentina no produce tanto como Brasil, su capacidad de procesamiento es considerable, lo que le otorga características diferentes a las de su vecino, pero no menos relevantes. En la industria de crushing, el complejo agroindustrial de Rosario y el río Paraná tiene una capacidad de procesamiento de alrededor de 52 millones de toneladas de soya, lo que convierte a Argentina en uno de los principales proveedores internacionales de harina y aceite de soya. Sin embargo, su producción efectiva, de aproximadamente 37,5 millones de toneladas, está por debajo de ese potencial. Existen otros elementos que deben tenerse en cuenta, como el entorno político y regulatorio. Por ejemplo, los derechos de exportación (retenciones) influyen sobre los incentivos para producir, almacenar y exportar.
Petróleo
Si bien el petróleo tiene un peso menor en la región, podría verse favorecido por un contexto geopolítico complejo en Medio Oriente. Según la Energy Information Administration (EIA), la producción mundial de crudo y condensados fue de 84,5 millones de barriles diarios en 2025, y los siete mayores productores latinoamericanos aportaron cerca de 9,1 millones, un 11 %. Es una participación modesta si se compara con el 16 % que representa Estados Unidos por sí solo. Además, en el gráfico puede verse que los países más representativos de la región son Brasil y México, con el 4,5 % y el 2,0 %, respectivamente.
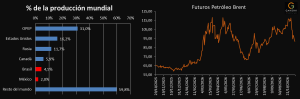 Gráfico 2. Elaboración propia. Datos Bloomberg y IEA
Si bien los resultados de las elecciones legislativas en Estados Unidos y la expectativa de una reducción en la intensidad del conflicto entre Irán y ese país han hecho caer el precio del crudo, como puede verse en el gráfico 2, es importante notar que también han dejado en evidencia la vulnerabilidad estructural del transporte marítimo por el estrecho de Ormuz. Por ello, Estados Unidos ha estado buscando opciones adicionales de suministro, promoviendo la inversión de sus compañías en el sector petrolero de Venezuela.
Adicionalmente, la explotación mediante fracking en los pozos de Vaca Muerta, en Argentina, así como los nuevos descubrimientos en Guyana, podrían cambiar en el mediano plazo parte del balance de la oferta mundial de crudo y atraer más flujos de inversión a la región.
Cobre
El mercado mundial del cobre ha atravesado un año extraordinario, caracterizado por precios históricamente elevados, que han llegado a niveles superiores a los US$ 6,8 por libra, problemas de abastecimiento y una creciente importancia estratégica del metal. Este comportamiento ha estado impulsado por un mayor crecimiento de la demanda asociado a la electrificación, la inteligencia artificial y los centros de datos, así como por problemas de producción en grandes minas de cobre en Antofagasta, Chile, e Indonesia.
Por el lado de la demanda, China continúa siendo el principal consumidor mundial y un factor determinante para los precios. Sin embargo, la reducción de las existencias físicas aumenta la preocupación por el abastecimiento. Esto ha llevado al cobre a alcanzar máximos históricos durante 2026, aunque también ha presentado correcciones.
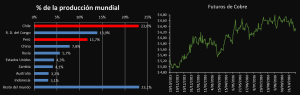 Gráfico 3. Elaboración propia. Datos Bloomberg y United States Geological Survey USGS
Si bien el cobre presenta fundamentos estructurales alcistas, durante los últimos meses también ha mostrado volatilidad y correcciones importantes. Esto tendrá impactos relevantes a futuro en Chile y Perú, países que controlan conjuntamente el 33 % de la producción mundial.
Litio
Un metal que hay que tener en el radar por su importancia futura es el litio. Su mercado mundial está entrando en una nueva etapa: después de la fuerte caída de precios de 2023 y 2024, experimentó una recuperación durante 2025 y comienzos de 2026, impulsada principalmente por el crecimiento de la demanda de baterías para vehículos eléctricos, la expansión de los sistemas de almacenamiento de energía y la mayor demanda de minerales estratégicos.
Si bien el líder no es latinoamericano, sino Australia, con 92.000 toneladas, equivalentes al 32 % del total, seguida de China, con 62.000 toneladas, el llamado triángulo del litio incluye a Bolivia, que cuenta con recursos enormes y una producción marginal. Mientras tanto, Chile y Argentina han tomado caminos distintos: uno, con un debate sobre el papel del Estado, y el otro, con provincias que compiten por atraer inversión privada.
Sin embargo, Latinoamérica tiene una posición estratégica en el mercado mundial del litio, no solamente por sus recursos naturales, sino también por su potencial para convertirse en un centro de producción y procesamiento de materiales para baterías.
Como tantas veces se ha señalado, América Latina cuenta con los recursos y las reservas necesarios para convertirse en un actor relevante en la transformación energética global, gracias a su potencial en cobre y litio, así como a la posibilidad de aprovechar los cambios en el escenario geopolítico de Medio Oriente para fortalecer su posición como proveedor de petróleo. Sin embargo, contar con estos recursos no es suficiente. El verdadero desafío para los países de la región será desarrollar estrategias y políticas que les permitan capitalizar estas ventajas, atraer inversión y convertir su riqueza natural en oportunidades concretas de crecimiento económico.
Informe elaborado por Gandini Análisis para SupraBrokers solo como contenido y en ningún caso se considera una recomendación de inversión.

